Vender nuestra vivienda habitual para comprar otra puede tener importantes consecuencias fiscales. Con carácter general, cuando vendemos un inmueble por un precio superior al que pagamos por él, obtenemos una ganancia patrimonial que debe declararse en el Impuesto sobre la Renta de las Personas Físicas (IRPF). Sin embargo, si destinamos el importe obtenido a adquirir una nueva vivienda habitual, podemos quedar exentos de tributar por esa ganancia, siempre que cumplamos determinados requisitos.
Esta exención, regulada en el artículo 38 de la Ley del IRPF y en el artículo 41 de su Reglamento, plantea algunas dudas en la práctica. ¿Cuánto tiempo tenemos para comprar la nueva vivienda? ¿Qué ocurre si dejamos de vivir en ella antes de venderla? ¿Y si la compramos junto con nuestro cónyuge?
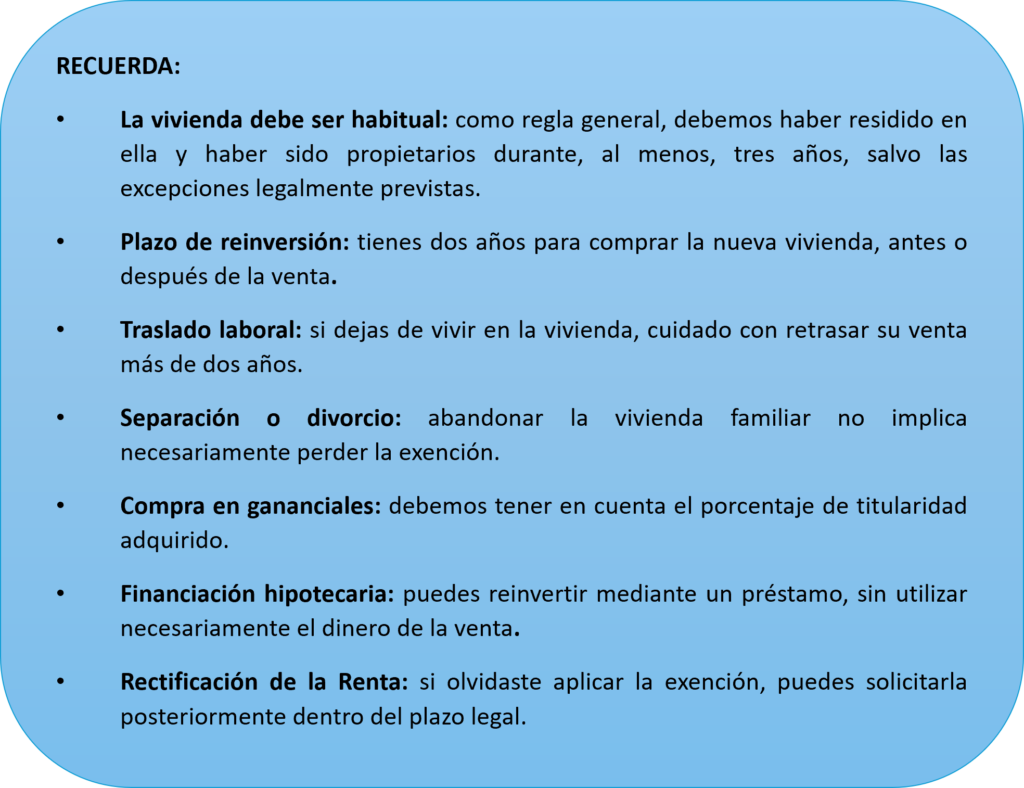
Además, los últimos pronunciamientos de los tribunales han aclarado algunas cuestiones importantes que conviene conocer. A continuación, repasamos siete aspectos fundamentales para aplicar correctamente este beneficio fiscal.
- PARA QUE UNA VIVIENDA SEA HABITUAL, NO BASTA CON VIVIR EN ELLA
El primer requisito para aplicar la exención es que tanto la vivienda que vendemos como la que adquirimos tengan la consideración de vivienda habitual.
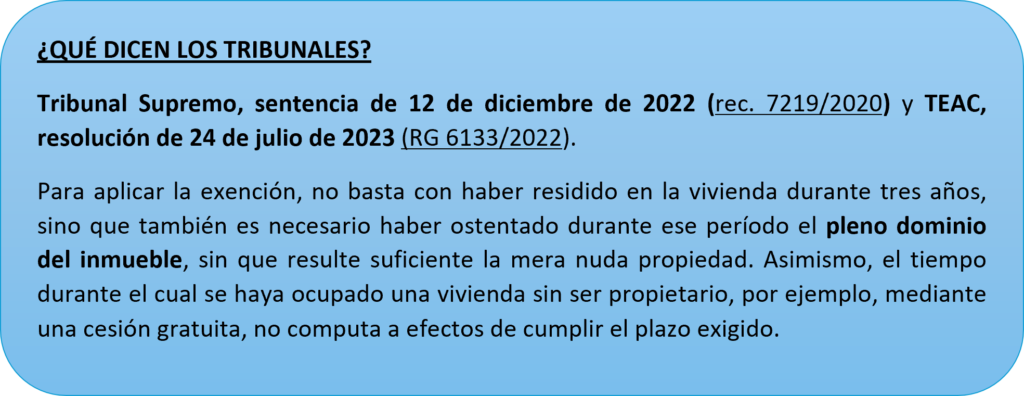
Como regla general, el artículo 41 bis del Reglamento del IRPF exige haber residido en la vivienda durante un período continuado de, al menos, tres años. No obstante, existen circunstancias que permiten considerar cumplido este requisito, aunque no haya transcurrido dicho plazo, siempre que hagan necesario el cambio de domicilio. Entre ellas se encuentran el matrimonio, la separación matrimonial, el traslado laboral o la obtención del primer empleo, entre otras situaciones justificadas.
Además, la nueva vivienda debe ocuparse de manera efectiva y permanente dentro de los doce meses siguientes a su adquisición o a la finalización de las obras, salvo las excepciones previstas legalmente.
- TIENES DOS AÑOS PARA REINVERTIR, PERO TAMBIÉN PUEDES COMPRAR ANTES DE VENDER
Uno de los requisitos fundamentales para aplicar la exención es respetar el plazo establecido para realizar la reinversión.
La normativa permite destinar el importe obtenido a la adquisición de una nueva vivienda habitual durante los dos años anteriores o posteriores a la venta. Esto significa que no es necesario vender primero y comprar después, sino que también podemos adquirir la nueva vivienda y vender la anterior dentro de los dos años siguientes.
Por ejemplo, si vendemos nuestra vivienda habitual el 15 de octubre de 2026, podremos reinvertir el importe obtenido hasta el 15 de octubre de 2028. Del mismo modo, si hubiéramos adquirido la nueva vivienda en octubre de 2025, también podríamos beneficiarnos de la exención, siempre que cumplamos los restantes requisitos.
Además, cuando la reinversión se realice en ejercicios posteriores al de la venta, debemos comunicar en nuestra declaración de la Renta la intención de reinvertir.
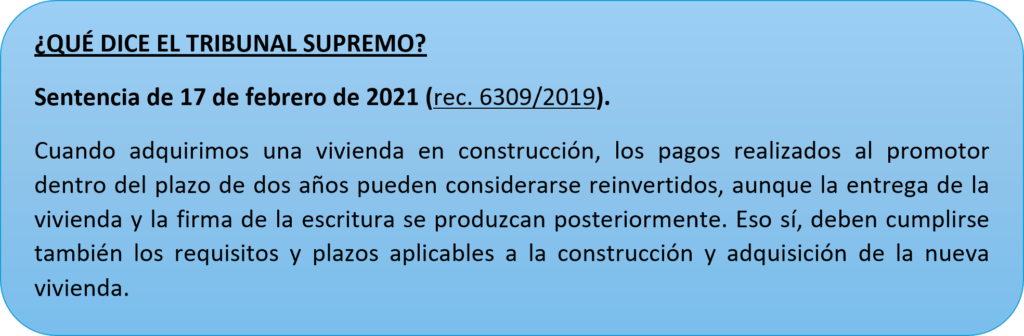
Pero ¿qué ocurre si compramos una vivienda sobre plano y la promotora no nos entrega las llaves dentro de esos dos años?
- ¿QUÉ OCURRE SI DEJAS TU VIVIENDA HABITUAL POR UN TRASLADO LABORAL?
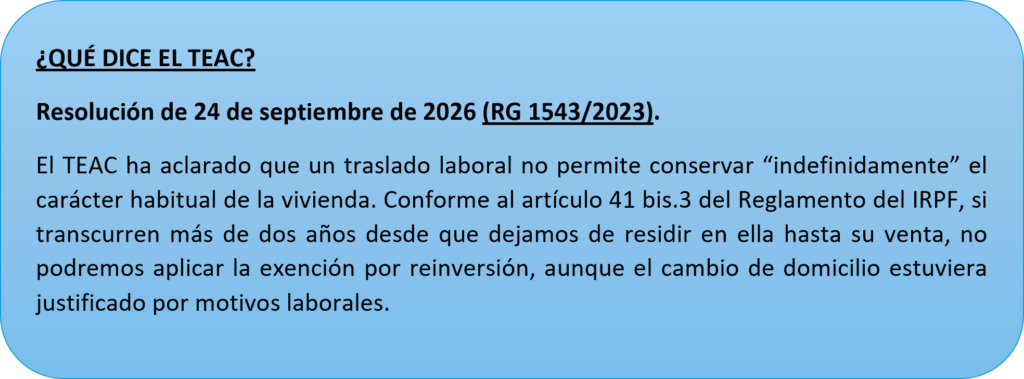
Cambiar de residencia por motivos laborales puede obligarnos a abandonar nuestra vivienda habitual sin tener previsto venderla inmediatamente. Sin embargo, aunque hayamos vivido en ella durante muchos años, retrasar su venta puede hacernos perder la posibilidad de aplicar la exención por reinversión.
- EN CASO DE SEPARACIÓN O DIVORCIO, ABANDONAR LA VIVIENDA NO SIEMPRE IMPLICA PERDER LA EXENCIÓN
Una situación diferente se produce cuando uno de los cónyuges abandona la vivienda familiar como consecuencia de una separación o divorcio, mientras que el otro continúa residiendo en ella.
En estos casos, es habitual que la vivienda permanezca durante años en propiedad de ambos, aunque solo uno de ellos siga utilizándola como residencia habitual. Esta circunstancia puede generar dudas cuando finalmente deciden venderla y reinvertir el importe obtenido en otra vivienda.
A diferencia de lo que sucede con los traslados laborales, los tribunales han establecido un criterio más favorable para estas situaciones.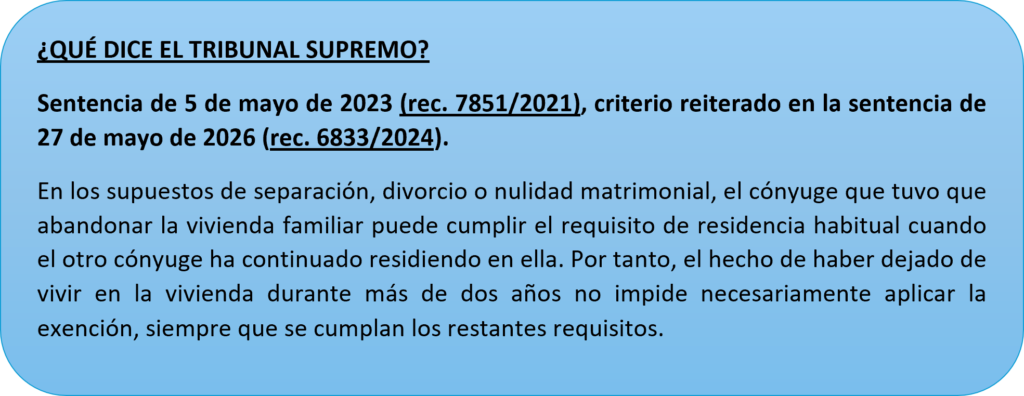
- SI VENDES UNA VIVIENDA PRIVATIVA Y COMPRAS OTRA EN GANANCIALES, ATENCIÓN A TU PORCENTAJE DE PROPIEDAD
Otra cuestión que puede generar dudas aparece cuando una persona vende una vivienda que le pertenece exclusivamente y utiliza el dinero obtenido para comprar otra junto con su cónyuge.
¿Puede considerar reinvertido todo el dinero de la venta, aunque la nueva vivienda pertenezca a ambos?
La respuesta no depende únicamente de cuánto dinero se haya destinado a la compra, sino también del porcentaje de propiedad que se adquiere en la nueva vivienda.
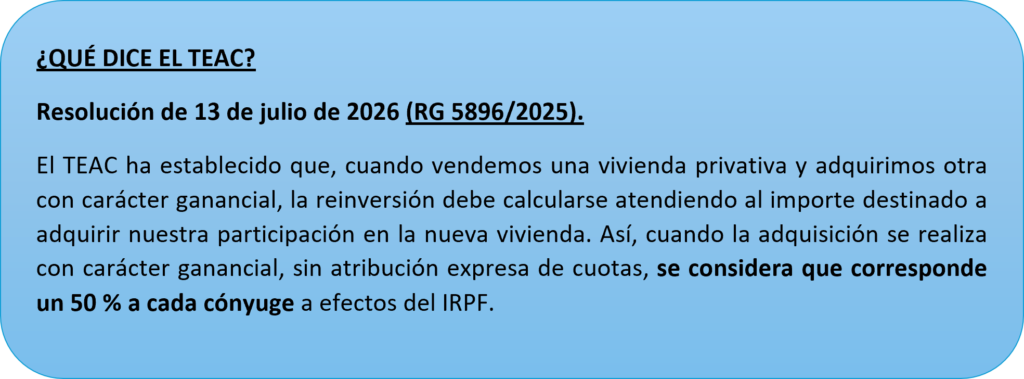
Por ejemplo: si una persona vende su vivienda privativa y obtiene un importe de 200.000 euros que destina íntegramente a comprar una nueva vivienda ganancial por ese mismo precio, la reinversión computable para aplicar la exención será, en principio, de 100.000 euros, correspondiente al 50 % de la nueva vivienda. En consecuencia, si no existe préstamo pendiente ni otras circunstancias que alteren el cálculo, únicamente quedaría exento el 50 % de la ganancia patrimonial obtenida.
Por ello, antes de adquirir una nueva vivienda junto con nuestro cónyuge, conviene valorar cómo se va a formalizar la titularidad del inmueble, ya que esta circunstancia puede determinar el alcance del beneficio fiscal.
- NO ES NECESARIO UTILIZAR EXACTAMENTE EL DINERO DE LA VENTA Y LA EXENCIÓN PUEDE SER PARCIAL
Es habitual pensar que, para disfrutar de la exención, debemos utilizar exactamente el dinero recibido por la venta de nuestra antigua vivienda para pagar la nueva. Sin embargo, no es así.
Podemos adquirir la nueva vivienda mediante financiación ajena, por ejemplo, solicitando una hipoteca, sin que ello impida aplicar el beneficio fiscal. Lo importante es que la inversión realizada cumpla los requisitos establecidos por la normativa.
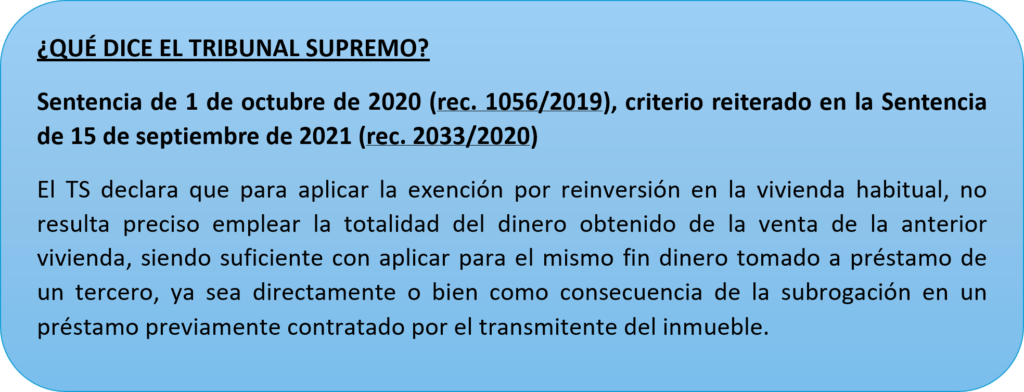
Por ejemplo: imaginemos que vendemos nuestra vivienda habitual por 250.000 euros y que, en ese momento, tenemos pendiente una hipoteca de 70.000 euros. Si el valor de transmisión, una vez considerados los gastos y tributos correspondientes, fuera de 240.000 euros, el importe que deberíamos reinvertir para aplicar la exención total sería de 170.000 euros.
¿Y qué ocurre si reinvertimos menos de lo exigido? En ese caso, no perdemos necesariamente todo el beneficio fiscal, sino que la exención se aplica proporcionalmente a la parte de la ganancia correspondiente al importe efectivamente reinvertido.
- SI OLVIDASTE APLICAR LA EXENCIÓN EN TU DECLARACIÓN DE LA RENTA, TODAVÍA PUEDES ESTAR A TIEMPO
Puede ocurrir que hayamos vendido nuestra vivienda habitual, adquirido otra y presentado la declaración de la Renta sin aplicar la exención, a pesar de cumplir todos los requisitos.
Una de las dudas que se planteaban era si, una vez finalizado el plazo de presentación de la declaración, todavía era posible solicitar la aplicación de este beneficio fiscal.
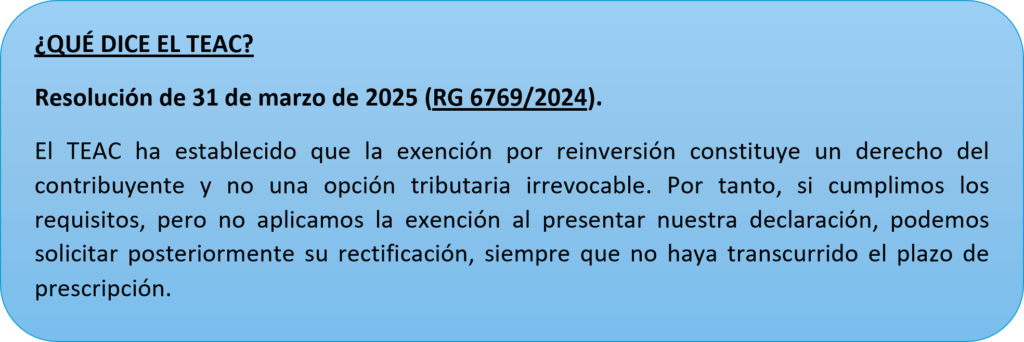
Esto significa que, si hemos tributado por una ganancia patrimonial que podría haber quedado exenta, podemos solicitar la rectificación de nuestra declaración de la Renta y, en su caso, recuperar las cantidades ingresadas indebidamente.
Esta es una nota meramente informativa, elaborada por AEDAF (Asociación Española De Asesores Fiscales), para más información pueden ponerse en contacto con nosotros, y atenderemos todas las dudas y cuestiones que le puedan surgir.
Interasesores Abogados y Economistas