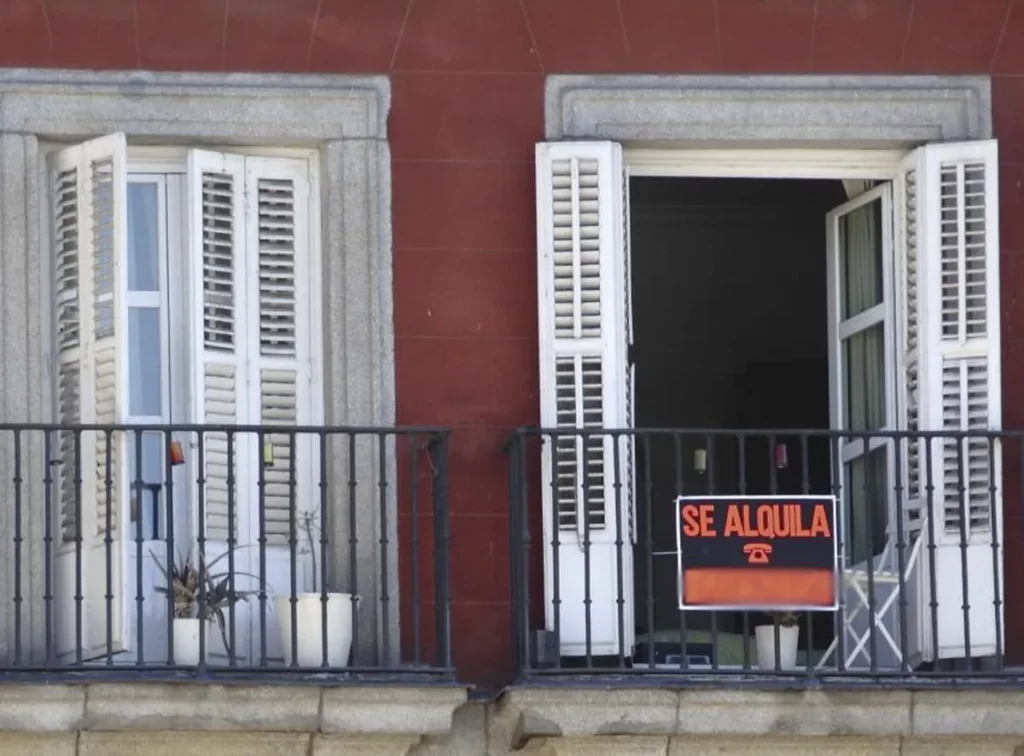
El alquiler de un inmueble destinado a vivienda tiene ventajas en el IRPF, ya que sobre el rendimiento neto positivo (Ingresos-gastos deducibles), puede aplicarse una reducción que, con carácter general, será del 50%, aunque se establecen porcentajes incrementados en determinadas situaciones.
Recuerda:1.- La reducción en 2024 para los contratos celebrados a partir del 1 de enero de 2024 y para los celebrados desde el 26 de mayo de 2023 al 31 de diciembre de 2023, será la siguiente:
2.- Para los contratos de arrendamiento celebrados con anterioridad al 26 de mayo de 2023, seguirán aplicando en 2024 la reducción del 60% vigente hasta el 31/12/2023. |
Conviene tener presente cual es la interpretación de la Administración Tributaria con respecto a la aplicación de esta reducción, ya que no todos los arrendadores podrán aplicarla.
Desde que se introdujo esta reducción, tanto la AEAT como la Dirección General de Tributos (DGT) han interpretado que su aplicación requiere que la vivienda que se alquila esté destinada a satisfacer la necesidad permanente de vivienda del arrendatario. Es decir, que constituya la vivienda permanente del arrendatario.
De esta forma, no se admite la aplicación de la reducción cuando se trate de arrendamientos de inmuebles que se celebren por temporada, sea ésta de verano, o cualquier otra.
En este sentido, los rendimientos procedentes del alquiler turístico/vacacional no pueden ser reducidos, a juicio de la Administración.
Ahora bien, según la Administración, en este arrendamiento por temporada que queda excluido de la aplicación de la reducción, también se encuentran los alquileres a estudiantes, pues en muchas ocasiones los contratos no se firman por los 12 meses del año, sino por lo que dura el curso académico/universitario (por ejemplo, de septiembre a junio). Tradicionalmente, tanto la AEAT como la DGT y el TEAC han considerado que se trata de arrendamientos con un destino distinto al de vivienda, entendiendo por “arrendamiento de vivienda” lo dispuesto en el art. 3 de la LAU: “el arrendamiento recaiga sobre una edificación habitable cuyo destino primordial sea satisfacer la necesidad permanente de vivienda del arrendatario”.
Sin embargo, en contra del criterio de la Administración, se están pronunciando algunos Tribunales Superiores de Justicia. Este es el caso de la reciente sentencia del Tribunal Superior de Justicia de Galicia, de 28 de febrero de 2024, en la que se considera aplicable la reducción al alquiler de un inmueble a varios estudiantes por un periodo de 10 meses.
Los principales argumentos en los que se basa el TSJ para ellos pueden resumirse en los siguientes:
- La Ley de Renta habla del “arrendamiento de vivienda” sin exigir una duración determinada.
- La norma fiscal no se remite a la Ley de Arrendamientos urbanos para determinar qué tipo de arrendamientos tienen derecho a la reducción, por lo que la interpretación que realiza la Administración al excluir los alquileres a estudiantes por considerarlos “alquileres de temporada” no resulta correcta.
- El hecho de que, en este caso, el alquiler se haya acotado temporalmente, y se hayan excluido los meses de julio y agosto, no impide que durante el periodo en que está arrendado (10 de los 12 meses del año), se destine a la necesidad de vivienda (en el sentido de residencia o morada) de los arrendatarios.
Esta es una nota meramente informativa, elaborada en base a un artículo de la AEDAF (Asociación Española De Asesores Fiscales), para más información relativa a comprobaciones, inspecciones de hacienda y delito fiscal pueden ponerse en contacto con nosotros, y atenderemos todas las dudas y cuestiones que le puedan surgir.
Interasesores Abogados y Economistas