Las indemnizaciones por despido o cese del trabajador están exentas de tributación en el IRPF, siempre que cumplan los siguientes requisitos:
- que la cuantía esté establecida con carácter obligatorio en el Estatuto de los Trabajadores o normativa de desarrollo,
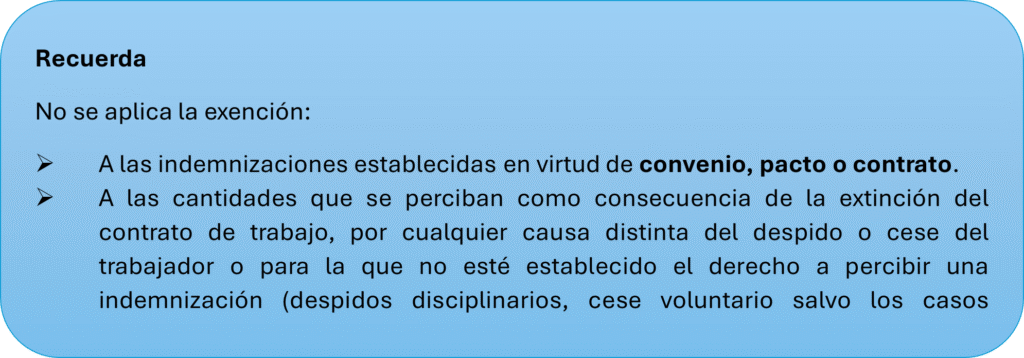
- que no derive de pacto, convenio o contrato individual,
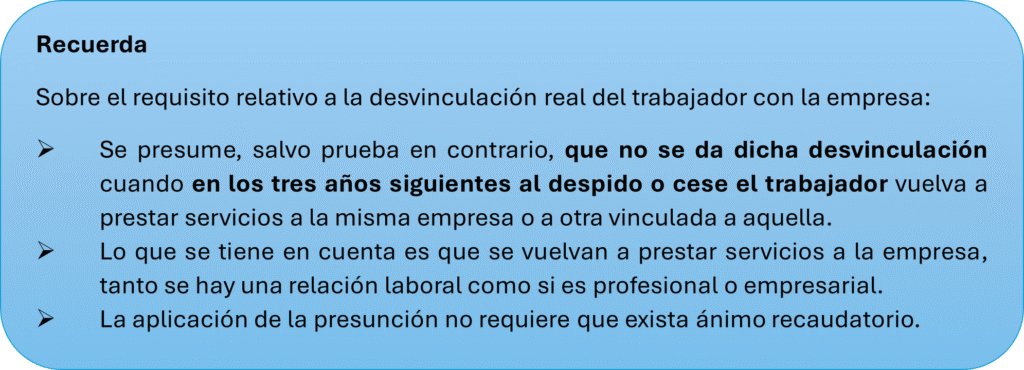
- y que exista una real y efectiva desvinculación del trabajador con la empresa.
El importe exento tiene como límite máximo 180.000 euros. Por tanto, aunque la indemnización total no exceda de lo estipulado en el Estatuto de los Trabajadores o en sus normas de desarrollo, si se superan los 180.000 euros, el exceso estará sometido tributación (salvo supuestos especiales).
Cabe precisar que los supuestos de cese por voluntad del trabajador que quedan exentos son aquellos para los que la normativa prevé indemnización como, por ejemplo, rescisión del contrato por modificación perjudicial de jornada, horario o régimen de trabajo a turnos.
¿Cuál es el tratamiento fiscal en las relaciones laborales especiales?
En las relaciones laborales especiales, como la de alta dirección o el servicio del hogar familiar, el tratamiento fiscal varía en función de la causa de extinción y de la existencia de una indemnización mínima obligatoria.
En el caso de altos directivos, está exenta la indemnización mínima obligatoria prevista legalmente (por ejemplo, 7 días de salario por año de trabajo, con el límite de 6 mensualidades en caso de desistimiento del empresario). También estará exenta la indemnización por despido declarado improcedente (20 días de salario por año trabajado con un máximo de 12 mensualidades). Si la normativa reguladora no establece indemnización mínima para determinados supuestos, no procede exención alguna en el IRPF. En el servicio del hogar familiar, está exenta la indemnización por despido improcedente en la cuantía obligatoria o desistimiento del empleador.
¿Cómo tributan los excesos indemnizatorios y qué reducciones pueden aplicarse?
El exceso sobre la cuantía exenta tributa como rendimiento del trabajo y está sujeto a retención. Si el periodo de generación del rendimiento es superior a dos años, puede aplicarse una reducción del 30% sobre el importe no exento, siempre que se cumplan los requisitos temporales y cuantitativos establecidos en la normativa. Cuando la indemnización se percibe de forma fraccionada, la reducción solo es aplicable si el cociente entre los años de generación y los periodos impositivos de fraccionamiento es superior a dos. La exención se aplica a las primeras cantidades percibidas hasta alcanzar el límite legal.
Sobre la aplicación de esta reducción se ha pronunciado el Tribunal Supremo recientemente estableciendo que el requisito de la desvinculación del trabajador de la empresa no es exigible para aplicar la reducción, sino, únicamente, para tener derecho a la exención.
Como hemos especificado anteriormente, unos de los requisitos para aplicar la exención a las indemnizaciones de las que venimos hablando, es la existencia de una real y efectiva desvinculación del trabajador con la empresa, estableciéndose la presunción de que no se da dicha desvinculación cuando en los tres años siguientes al despido o cese el trabajador vuelva a prestar servicios a la misma empresa o a otra vinculada. Pues bien, la Administración venía interpretando, que este requisito también era exigible para aplicar la reducción del 30% por irregularidad a aquellas indemnizaciones que tuvieran derecho a la exención o, a la parte de las mismas que excediesen del límite legal exento.
El supuesto se plantea en el marco de una relación especial de alta dirección -directivo de Repsol- finalizada de mutuo acuerdo entre las partes percibiendo por ello el trabajador una cantidad previamente acordada. La cantidad recibida no tenía derecho a la exención en el IRPF, dado que la finalización de la relación laboral había sido de mutuo acuerdo, pero se discute la aplicación de la reducción por renta irregular a las cantidades percibidas, precisamente, porque a continuación había firmado un contrato de consultoría con la empresa.
Pues bien, tras años de discusión, el Tribunal Supremo concluye que este requisito de la desvinculación de la empresa es exigible para aplicar la exención (en caso de rentas con derecho a ella) pero no para aplicar la reducción del 30%, puesto que la norma solo lo contempla para el primero de los casos.
Esta es una nota meramente informativa, elaborada por AEDAF (Asociación Española De Asesores Fiscales), para más información pueden ponerse en contacto con nosotros, y atenderemos todas las dudas y cuestiones que le puedan surgir.
Interasesores Abogados y Economistas