La factura electrónica entre empresas ya tiene fecha. Verifactu, en cambio, vuelve a retrasarse.
Durante el mes de octubre se han anunciado dos novedades importantes que afectan a la factura electrónica y a Verifactu.
Factura electrónica obligatoria
Se ha aprobado al la Orden HAC/1028/2026, de 2 de octubre, por la que se regula la solución pública de facturación electrónica (SPFE)
Con ella se completa la normativa iniciada por la Ley Crea y Crece y desarrollada por el Real Decreto 238/2026, y se fija, por fin, el calendario.
La Orden entró en vigor el 6 de octubre de 2026, y desde ese día empiezan a contar los plazos:
- 6 de octubre de 2027: empresas y profesionales con un volumen de operaciones superior a 8 millones de euros en el año anterior.
Implica obligación de expedir, remitir y recibir factura electrónica, y obligación de informar sobre los estados de la factura y los pagos.
- 6 de octubre de 2028: el resto de empresas y autónomos, es decir, la gran mayoría de pymes tendrán obligación de expedir, remitir y recibir factura electrónica.
Para las personas jurídicas con volumen inferior o igual a 8 millones de euros: también la obligación de informar sobre los estados de las facturas y pagos.
- 6 de octubre de 2029: autónomos (personas físicas) y entidades en régimen de atribución de rentas que facturen menos de 8 millones tendrán, además, que empezar a informar del estado de pago de sus facturas.
¿A quien afecta la factura electrónica obligatoria?
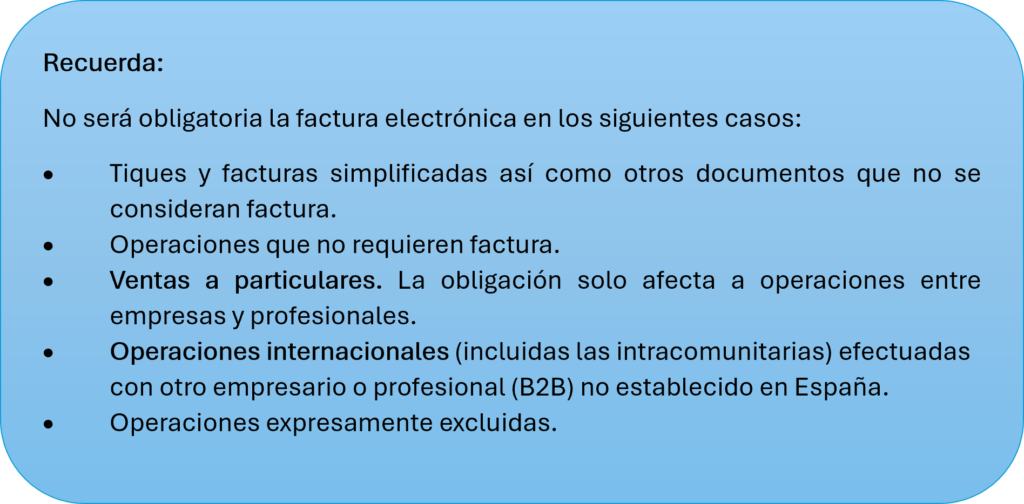
Afecta a operaciones comerciales entre empresas y autónomos (B2B) dentro de España. Quedan excluidas las operaciones con consumidores finales (B2C) y aquellas en las que ninguna de las partes tenga sede o establecimiento en España.
Debe concurrir:
➠ Que la operación esté sujeta a la obligación de expedir y entregar factura.
➠ Que se realice en el desarrollo de actividad empresarial o profesional.
➠ Que el destinatario sea una empresario o profesional establecido en España.
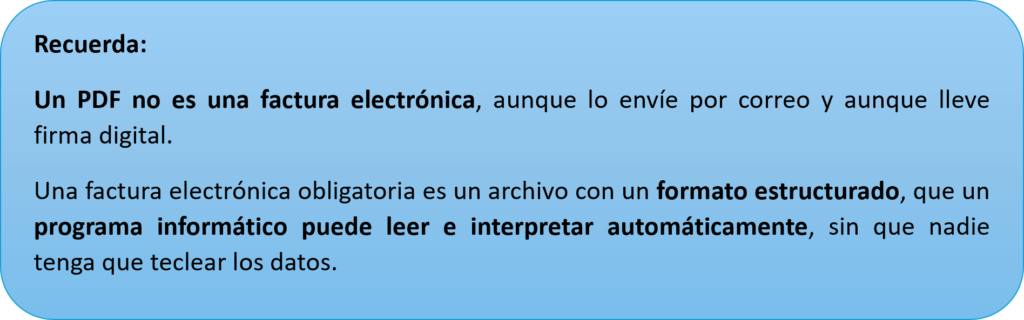
Para emitir y recibir estas facturas podrá optar por dos vías:
- La solución pública y gratuita de la Agencia Tributaria,
- Una plataforma privada o su programa de facturación, siempre que esté adaptado e interconectado con el sistema público.
VERI*FACTU
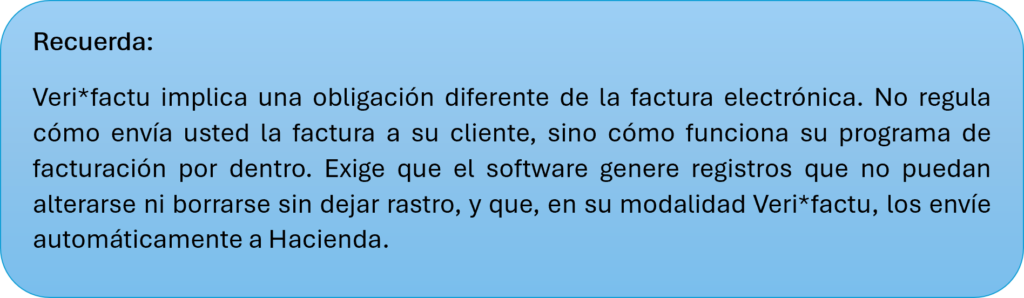
Aunque la normativa se encuentra aun pendiente de aprobación y publicación, el Ministerio de Hacienda ha anunciado que se retrasaran las obligaciones derivadas del Reglamento de sistemas informáticos de facturación (VERI*FACTU) con el objetivo de favorecer la máxima convergencia posible con las obligaciones de factura electrónica.
De este modo, se considera conveniente alinear los calendarios de implantación.
Según la normativa vigente, existen 2 fechas en las que los obligados tributarios deben tener sus sistemas informáticos de facturación (SIF) adaptados:
- 1 de enero de 2027: Veri*factu obligatorio para las entidades que presenten el Impuesto sobre Sociedade (IS).
- 1 de julio de 2027: para el resto de empresas y autónomos.
Sin embargo, el Ministerio de Hacienda ha anunciado que retrasará esas obligaciones hasta octubre de 2028, para que coincidan con la llegada de la factura electrónica para pymes y autónomos. El objetivo es que ambos sistemas encajen técnicamente y que las empresas solo tengan que adaptarse una vez.
Esta es una nota meramente informativa, elaborada por AEDAF (Asociación Española De Asesores Fiscales), para más información pueden ponerse en contacto con nosotros, y atenderemos todas las dudas y cuestiones que le puedan surgir.
Interasesores Abogados y Economistas