La hipoteca inversa se regula específicamente en la disposición adicional primera de la Ley 41/2007, de 7 de diciembre. Esta norma establece las condiciones de la operación y recoge algunas de sus ventajas fiscales. A partir de ella, analizamos qué impuestos debe tener en cuenta el titular y cómo puede afectar la deuda a sus herederos.
¿Qué es la hipoteca inversa?
La hipoteca inversa es un préstamo o crédito garantizado con una hipoteca sobre la vivienda del propietario que le permite obtener dinero sin tener que venderla ni dejar de vivir en ella. El importe puede recibirse de una sola vez o mediante pagos periódicos.
A diferencia de una hipoteca habitual, el titular no va devolviendo el capital mediante cuotas mensuales, por lo que la deuda aumenta a medida que recibe las cantidades pactadas y se generan intereses. Con carácter general, la entidad solo puede exigir su devolución cuando fallece el prestatario o, si así se ha pactado, el último de los beneficiarios designados.
Si el titular decide vender la vivienda antes de ese momento, la entidad puede declarar el vencimiento anticipado del préstamo, salvo que se sustituya la garantía por otra suficiente.
¿Qué requisitos debe cumplir?
Para acogerse al régimen especial de la Ley 41/2007 deben cumplirse los siguientes requisitos:
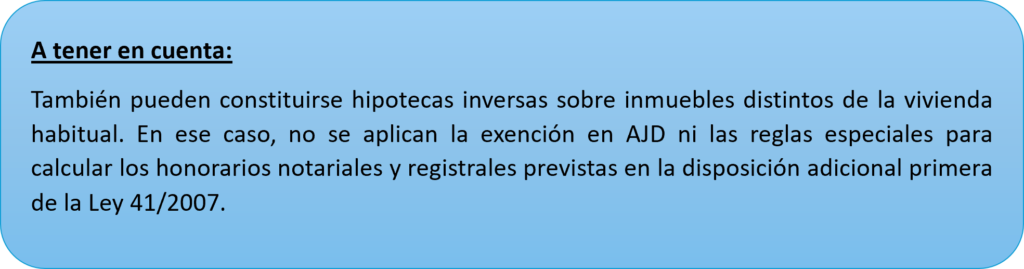
- Vivienda habitual. El inmueble hipotecado debe constituir la vivienda habitual del solicitante, estar tasado y contar con un seguro de daños.
- Edad, dependencia o discapacidad. El solicitante y los beneficiarios que designe deben tener al menos 65 años, encontrarse en situación de dependencia o tener reconocido un grado de discapacidad igual o superior al 33 %.
- Forma de recibir el dinero. El préstamo o crédito debe permitir disposiciones únicas o periódicas.
- Momento de devolución. La deuda solo puede ser exigible al fallecimiento del prestatario o, si así se pacta, del último beneficiario.
- Entidad concedente. La operación debe ser concedida por una entidad de crédito, un establecimiento financiero de crédito o una aseguradora autorizada para operar en España.
¿Qué información debe recibir antes de contratar?
La comercialización de la hipoteca inversa está sometida a reglas específicas de transparencia. La entidad debe poner a disposición del solicitante una ficha de información precontractual (FIPRE) con las características del producto y entregarle una ficha de información personalizada (FIPER) ajustada a la operación que se le ofrece. Esta última debe facilitarse con antelación suficiente para que pueda comparar las condiciones y valorar sus consecuencias antes de comprometerse.
Además, la Ley 41/2007 prevé que las entidades que conceden hipotecas inversas proporcionen asesoramiento independiente, teniendo en cuenta la situación financiera del solicitante y los riesgos de la operación. Antes de decidir, conviene revisar no solo cuánto se va a cobrar y durante cuánto tiempo, sino también los intereses, los gastos y cómo puede crecer la deuda pendiente.
¿Hay que declarar en el IRPF el dinero recibido?
La disposición adicional decimoquinta de la Ley del IRPF establece que no tienen la consideración de renta las cantidades percibidas mediante la disposición de la vivienda habitual por personas mayores de 65 años o en situación de dependencia severa o gran dependencia, siempre que la operación se ajuste a la regulación financiera aplicable. Por tanto, las cantidades recibidas en esos supuestos no se incluyen como ingresos en la declaración del IRPF, tanto si se cobran de una vez como si se reciben periódicamente.
¿Qué ocurre con Actos Jurídicos Documentados?
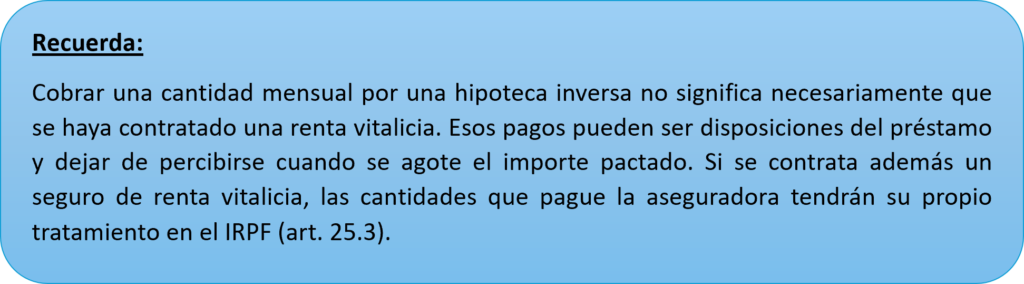
La Ley 41/2007 declara exentas de la cuota gradual de documentos notariales de Actos Jurídicos Documentados las escrituras de constitución, subrogación, novación modificativa y cancelación de las hipotecas inversas acogidas a su disposición adicional primera. Asimismo, establece reglas específicas para calcular los honorarios notariales y registrales de esas operaciones. La exención del impuesto no significa que la formalización carezca de gastos.
¿Cómo afecta a los herederos?
Si los herederos adquieren la vivienda, deberán incluirla al liquidar el Impuesto sobre Sucesiones y Donaciones y, a estos efectos, la hipoteca no reduce por sí misma el valor fiscal del inmueble. Lo que puede deducirse, si se cumplen los requisitos legales, es la deuda que el fallecido dejó pendiente, siempre que se acrediten su existencia y su importe.
Por ejemplo, si el valor fiscal de la vivienda es de 200.000 euros y el fallecido deja una deuda pendiente por la hipoteca inversa de 60.000 euros, debidamente acreditada y deducible, la vivienda se incluirá en la herencia por 200.000 euros y la deuda se restará por separado. El valor neto de estas dos partidas sería de 140.000 euros. Para calcular lo que corresponde declarar a cada heredero habrá que tener en cuenta, además, el resto de los bienes y deudas de la herencia y la parte que reciba cada uno.
En cuanto al préstamo, los herederos podrán cancelarlo en el plazo estipulado, pagando las cantidades vencidas y sus intereses, sin que la entidad pueda exigirles una compensación por la cancelación. Si deciden no reembolsar la deuda, el acreedor solo podrá cobrar hasta donde alcancen los bienes de la herencia. Estas reglas también se aplican cuando, por haberse pactado así, la deuda resulte exigible al fallecimiento del último beneficiario designado.
Esta es una nota meramente informativa, elaborada por AEDAF (Asociación Española De Asesores Fiscales), para más información pueden ponerse en contacto con nosotros, y atenderemos todas las dudas y cuestiones que le puedan surgir.
Interasesores Abogados y Economistas