Como casi todo el mundo conoce, el Impuesto sobre Bienes Inmuebles (IBI) es un impuesto municipal, de carácter periódico, real y obligatorio en todos los Ayuntamientos, que grava el valor de los bienes inmuebles, tanto rústicos como urbanos.
¿Cuándo se devenga y cuándo se paga el Impuesto?
El impuesto se devenga el 1 de enero de cada año, siendo sujeto pasivo del impuesto quien ostente la titularidad del bien en ese momento.
El periodo de pago será el establecido por cada ayuntamiento.
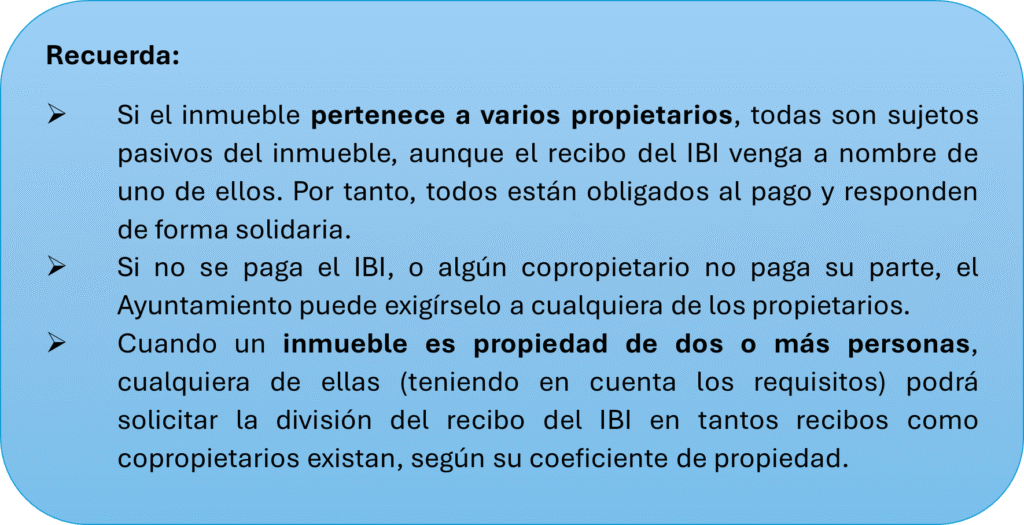
¿Quién tiene que pagar el IBI si se vende el inmueble durante el año?
Esta es una pregunta recurrente cuando se va a comprar o vender un inmueble, ¿puede prorratearse el IBI por el tiempo que cada uno -comprador y vendedor- haya sido propietario del inmueble?
La normativa reguladora de este impuesto señala que el sujeto pasivo será quien ostente la titularidad del bien el primer día del periodo impositivo, es decir quien sea el propietario el día 1 de enero. Por tanto, al no contemplarse la posibilidad de prorratearlo, le corresponderá a él pagar el impuesto del año en cuestión. Y ello con independencia de que el inmueble se venda en enero, junio o en cualquier otro mes.
Ahora bien, suele ser bastante común que comprador y vendedor acuerden una forma de pago diferente en función, por ejemplo, de los meses que el inmueble ha pertenecido a cada uno. Ahora bien, hay que tener en cuenta que en estos casos se trata de un acuerdo entre comprador y vendedor y que conviene dejarlo expresamente reflejado en la escritura, pero que dicho acuerdo no surte efectos ante la Administración Tributaria local.
Es decir, el obligado al pago frente a la Administración seguirá siendo quien ostentaba la titularidad el 1 de enero.
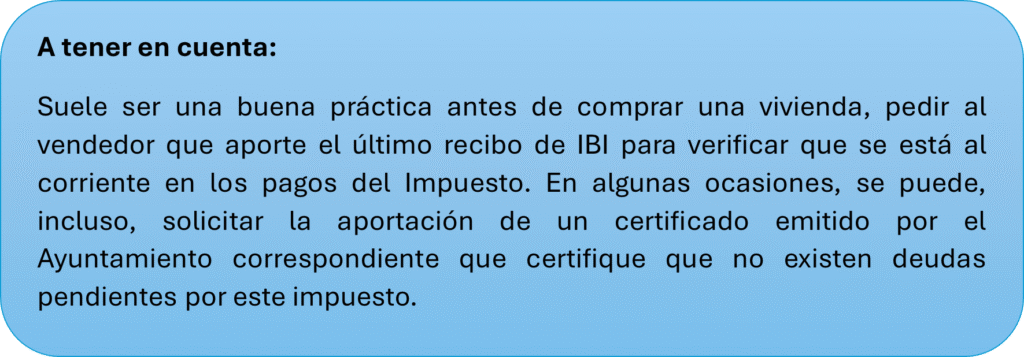
¿Puede la Administración reclamar las deudas de IBI pendientes al comprador?
Si. La Ley de Haciendas locales regula expresamente que, ante una transmisión del derecho de propiedad de un inmueble por compraventa, en el caso de que existan deudas del IBI pendientes en el momento de la transmisión, estas podrán ser exigidas al adquiriente del bien inmueble, en régimen de responsabilidad subsidiaria.
Es decir, el comprador es responsable subsidiario. Ello implica que, para que pueda exigírsele la deuda, el deudor principal (anterior propietario) tiene que ser declarado fallido tras intentos infructuoso de cobro de la deuda al anterior propietario y debe haberse declarado la responsabilidad.
Esta es una nota meramente informativa, elaborada por AEDAF (Asociación Española De Asesores Fiscales), para más información pueden ponerse en contacto con nosotros, y atenderemos todas las dudas y cuestiones que le puedan surgir.
Interasesores Abogados y Economistas