Arranca la campaña del Impuesto sobre Sociedades correspondiente a los ejercicios iniciados en 2024, y lo hace con una serie de novedades normativas y técnicas que conviene tener en cuenta para evitar errores y agilizar la presentación de la declaración. A continuación, destacamos los principales cambios introducidos en el modelo 200 y en el procedimiento de autoliquidación:
Nueva figura: autoliquidación rectificativa
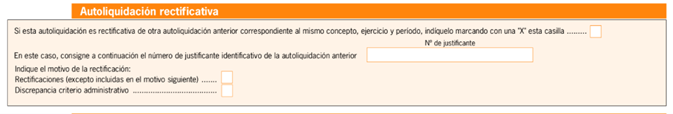
Como novedad más relevante, se incorpora la autoliquidación rectificativa como única vía para corregir declaraciones presentadas con errores. Desaparece así el tradicional sistema de solicitud de rectificación de autoliquidaciones, y se habilitan nuevas casillas en el modelo para que el contribuyente pueda realizar directamente la corrección que proceda.
Solicitud de abono del artículo 39 LIS
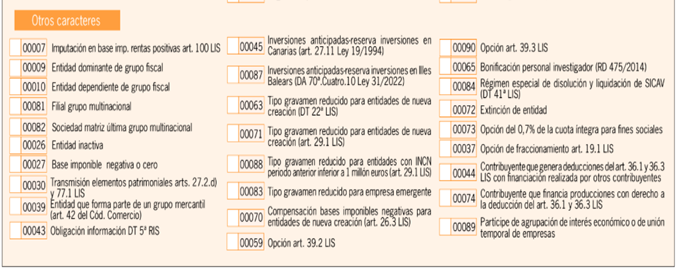
Se ha añadido un nuevo campo en la primera página del modelo 200 para indicar, de forma diferenciada, si se solicita el abono anticipado de deducciones por I+D+i conforme a los apartados 2 y 3 del artículo 39 de la LIS. Esto permitirá una mejor asistencia al contribuyente y validaciones específicas para cada caso.
Información sobre la cifra de negocios
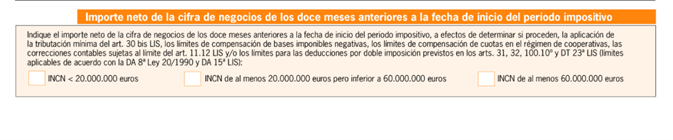
Se actualiza el cuadro relativo al importe neto de la cifra de negocios de los doce meses anteriores al inicio del período impositivo. La modificación responde a los nuevos límites aplicables a las grandes empresas (≥ 20 millones de euros), conforme a lo previsto en la Disposición Adicional 15ª de la LIS.
Grupo mercantil e Impuesto Complementario
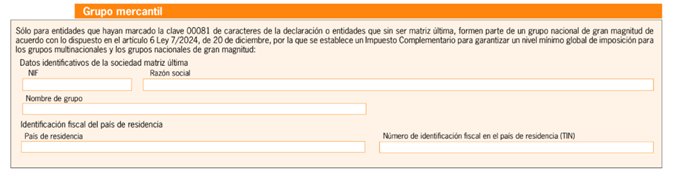
El apartado relativo al “Grupo Mercantil” pasa a una nueva página (1 bis) y ahora debe incluir información sobre los sujetos pasivos del nuevo Impuesto Complementario, para facilitar el seguimiento de este impuesto y el correcto ajuste contable en la declaración.
Obligaciones de las sociedades civiles
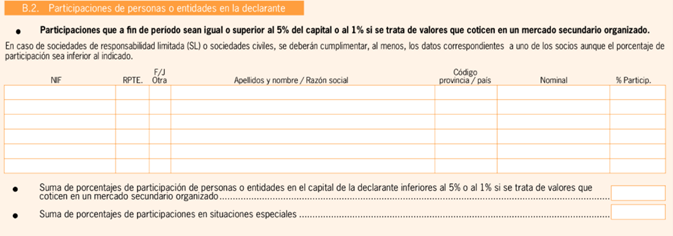
Las sociedades civiles deberán rellenar el cuadro de participaciones de socios (pág. 2 del modelo 200) incluyendo, al menos, la información de uno de ellos.
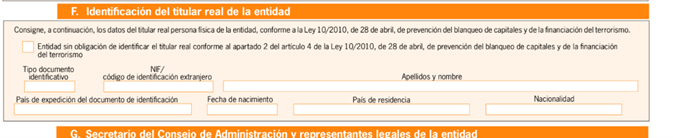
Información sobre el titular real
Se amplía la información a declarar sobre el titular real, que deberá reflejar la situación a la fecha de cierre del ejercicio, con el objetivo de mejorar la asistencia en su cumplimentación.
Casillas específicas para cooperativas
El modelo 200 se adapta a las particularidades contables de las sociedades cooperativas, incorporando nuevas casillas tanto en el balance como en la cuenta de pérdidas y ganancias.
Gastos financieros: limitación y cálculo
Se actualiza el cuadro de limitación en la deducibilidad de gastos financieros (art. 16 LIS), con nuevos campos que facilitan el cálculo de los límites establecidos legalmente.
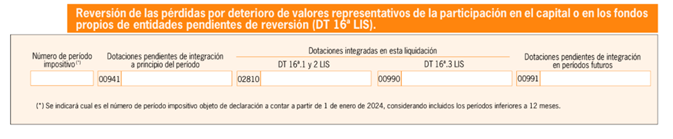
Reversión de deterioros fiscales previos a 2013
Se incorpora una nueva página (20 quater) con un cuadro específico para declarar la reversión de deterioros de valores que fueron fiscalmente deducibles antes de 2013, en virtud de la Disposición Transitoria 16ª de la LIS.
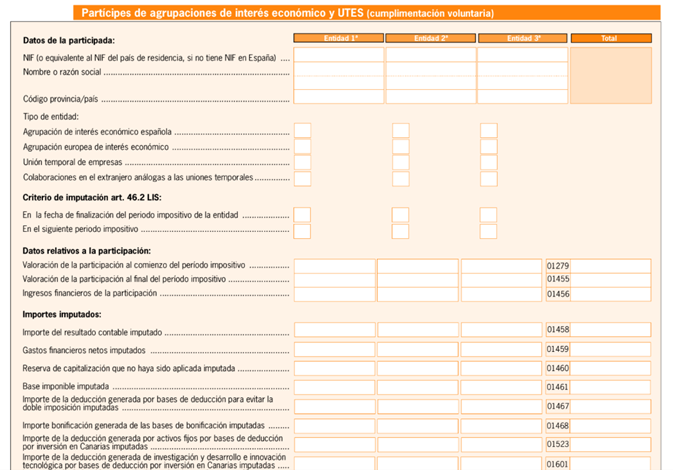
Agrupaciones de interés económico y UTEs
Se mantiene la posibilidad de cumplimentar, de forma voluntaria, el cuadro de desglose de partícipes de AIEs y UTEs (pág. 24 bis del modelo).
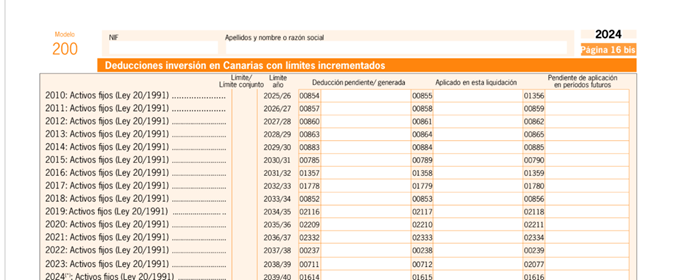
Inversiones en Canarias: límites específicos
El cuadro de deducciones por inversiones en Canarias se actualiza para reflejar las especialidades en los límites conjuntos, conforme a reciente jurisprudencia del Tribunal Supremo.
Nuevos medios de pago disponibles
Además de los medios tradicionales (domiciliación, NRC, etc.), se permite ahora el pago mediante tarjeta y transferencias instantáneas (Bizum) a través de plataformas de comercio electrónico seguro.
Esta es una nota meramente informativa, elaborada por AEDAF (Asociación Española De Asesores Fiscales), para más información pueden ponerse en contacto con nosotros, y atenderemos todas las dudas y cuestiones que le puedan surgir.
Interasesores Abogados y Economistas