En el contexto actual, las instituciones financieras, como los bancos, están obligadas a compartir con la Agencia Tributaria (AEAT) cierta información sobre las cuentas y operaciones financieras de las personas y empresas. Esto forma parte de los esfuerzos para luchar contra el fraude fiscal y garantizar la transparencia en las operaciones económicas.
Es importante que conozcan cuáles son estos requisitos y límites, ya que, en algunos casos, las entidades bancarias deben reportar movimientos o saldos que superen ciertas cantidades. Esta información puede afectar a la planificación fiscal y a la gestión de sus activos, por lo que es recomendable estar bien informados sobre cómo funciona este sistema.
El Real Decreto 253/2025, de 1 de abril de 2025, incrementa la información que las entidades financieras deberán suministrar a la AEAT a partir de 2026.
A continuación, explicamos en qué consiste esta obligación y qué límites de cuantía se aplican para el reporte de información por parte de los bancos.
1.- Información sobre cuentas
- La principal novedad a partir de 2026 es que las entidades financieras deberán reportar esta información a la AEAT con carácter mensual. Hasta ahora la obligación de información era con carácter anual.
- Las entidades de pago y las entidades de dinero electrónico también estarán obligadas al suministro de información.
- Se referirá a todo tipo de cuentas, bancarias y no bancarias, cuentas corrientes, de ahorro, imposiciones a plazo, cuentas de crédito, cuentas de pago y cualesquiera otras cuentas con independencia de la modalidad o denominación.
¿Qué información debe suministrarse?
- Identificación de las cuentas.
- Identificación de titulares, titulares reales, representantes, autorizados, beneficiarios o cualesquiera otras personas con poderes de disposición.
- Saldo a 31 de diciembre y saldo medio del último trimestre del año (sólo se suministrará en la declaración del último periodo mensual de cada año).
- Importes totales de los cargos y abonos del ejercicio. (sólo se suministrará en la declaración del último periodo mensual de cada año).
2.- Información sobre préstamos y créditos, y de movimientos de efectivo
Existe obligación de informar sobre:
- Los saldos por importe superior a 6.000 euros, existentes a 31 de diciembre, de los créditos y préstamos por ellas concedidos.
- Cualquier movimiento (imposiciones, disposiciones de fondos y de los cobros de cualquier documento) superior a 3.000 euros, realizado en moneda metálica o billetes, cualquiera que sea el medio físico o electrónico utilizado.
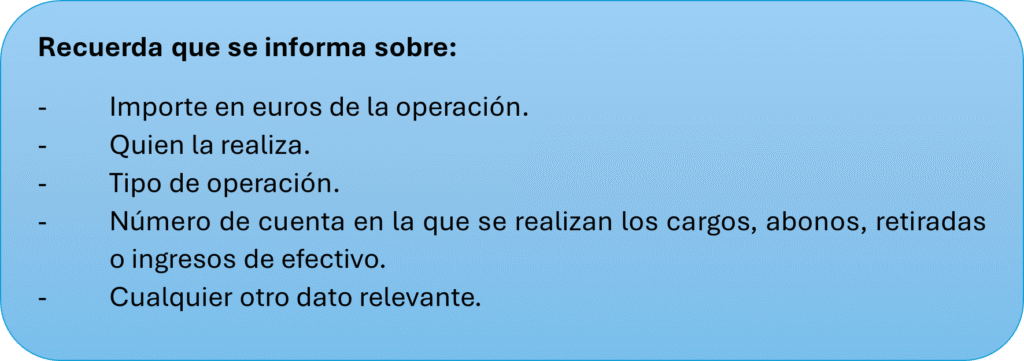
La información sobre movimientos superiores a 3.000 euros afectará también a las entidades de dinero electrónico y entidades de pago.
3.- Cobros efectuados mediante cualquier tipo de tarjetas y mediante pagos asociados a números de teléfono móvil por empresarios y profesionales
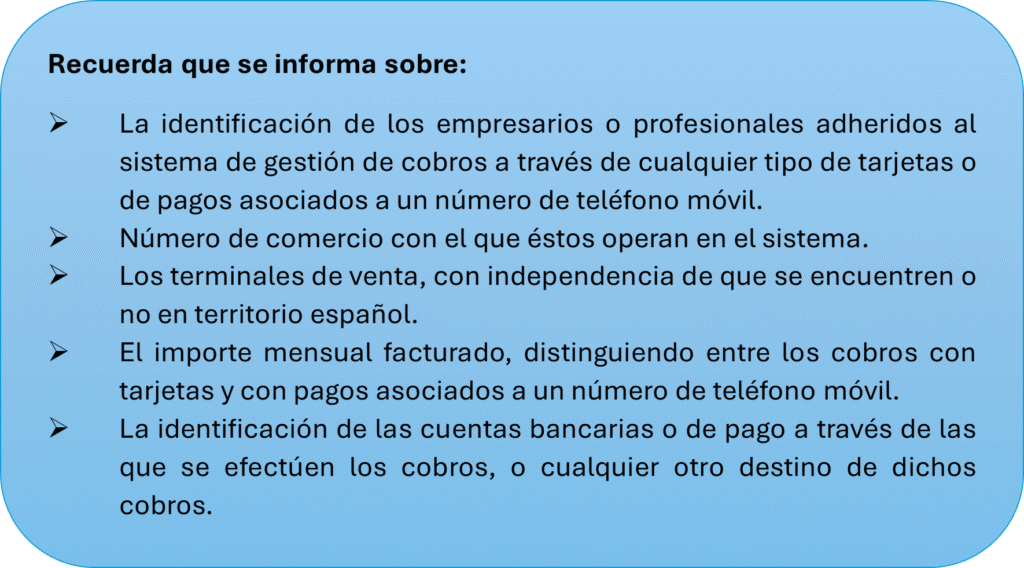
Las entidades bancarias y demás entidades obligadas también deben suministrar información a la AEAT de los cobros realizados por empresarios o profesionales mediante tarjeta y otros medios de pago (como el bizum).
- Se incluyen los cobros por Bizum en la obligación de información y los realizados con cualquier tarjeta, ya sea de crédito, débito, recargables, etc. cuando se trate de empresarios y profesionales establecidos en España.
- A partir de 2026 desaparece el límite de 3.000 euros anuales y se deberá informar de cualquier cobro realizado por empresarios o profesionales por estos medios, cualquiera que sea su importe.
Esta es una nota meramente informativa, elaborada por AEDAF (Asociación Española De Asesores Fiscales), para más información pueden ponerse en contacto con nosotros, y atenderemos todas las dudas y cuestiones que le puedan surgir.
Interasesores Abogados y Economistas