La Comunidad de Madrid ha aprobado la Ley 3/2026, de 30 de junio, de Apoyo a la Empresa Familiar publicada el 30 de junio en el BOCM, con el objetivo de reforzar el papel de la empresa familiar y facilitar el relevo generacional reduciendo, en la medida de lo posible, el impacto fiscal asociado a las transmisiones (principalmente en el Impuesto sobre Sucesiones y Donaciones – ISD).
- Reducción por adquisición de empresa individual o negocio profesional y participaciones en entidades
➠ Aplicable tanto a adquisición mortis causa como inter vivos.
➠ Se regula como reducción propia y no como mejora de la reducción estatal, como estaba regulada anteriormente.
➠ Se incrementa el porcentaje de reducción aplicable, pasando del 95% al 99 %.
➠ Se amplía el ámbito subjetivo de aplicación del beneficio fiscal a ascendientes, hermanos, tíos y sobrinos del causante también en los supuestos en que concurran con descendientes y a determinados miembros del Grupo IV, los colaterales de cuarto grado (primos hermanos, tíos abuelos y sobrinos nietos, tanto por consanguinidad como por afinidad (cónyuges de primos hermanos e hijos de tíos del cónyuge).
➠ Trabajadores sin vínculo de parentesco con función directiva también pueden aplicar la reducción.
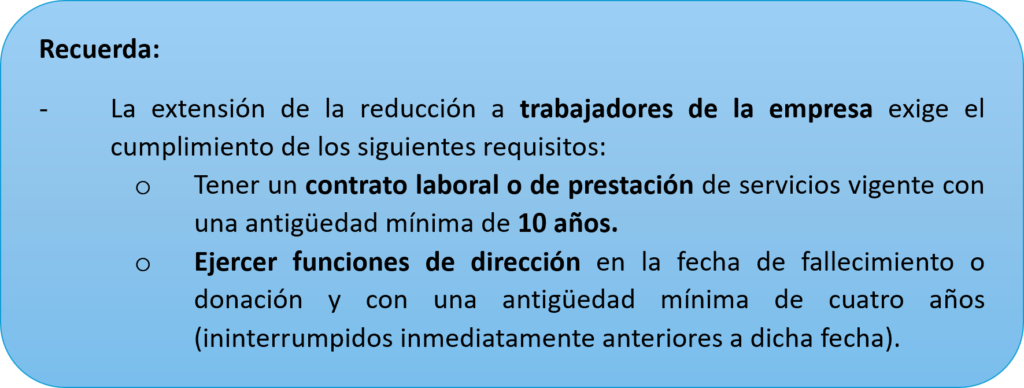
➠ Transmisiones inter vivos. Se elimina el requisito de edad mínima o situación de incapacidad del donante para aplicar la reducción. Anteriormente, al aplicarse normativa estatal, la aplicación de la reducción se supeditaba a que el donante tuviera 65 años o más o se encontrase en situación de incapacidad permanente.
- Flexibilización de otros requisitos
➠ Ejercicio de la actividad como principal fuente de renta.
- Se estable que este requisito se cumple cuando los rendimientos netos de la actividad supongan más del 50 por 100 de los RT Y RAE en el IRPF. Este requisito podrá cumplirse tanto en el período que abarque desde 1 de enero hasta el día del fallecimiento como en el año natural anterior.
- No se computan los rendimientos derivados del ejercicio de funciones de dirección.
- Si el causante o donante se encontrase jubilado o en situación de incapacidad, los requisitos deberán cumplirse en cualquiera de los adquirentes.
➠ Participación en la entidad. Se mantiene el requisito, tanto en sucesiones como en donaciones, que estable un porcentaje mínimo de participación en el capital del 5% (individual) o 20% (conjuntamente con el grupo de parentesco), pero se amplían los parientes que forman parte de ese grupo de parentesco incluyéndose cónyuge, ascendientes, descendientes o colaterales hasta el cuarto grado, ya tenga su origen el parentesco en la consanguinidad, en la afinidad o en la adopción.
➠ Funciones de dirección. Las funciones de dirección pueden ser ejercidas por cualquier persona del grupo de parentesco, tenga o no participación en la entidad.
Esta flexibilización de los requisitos se regula tanto para sucesiones como para donaciones.
➠ En los casos de transmisión de participaciones, se especifica que la reducción se aplicará al valor de las participaciones, en la parte que corresponda a la proporción existente entre los activos necesarios para el ejercicio de la actividad empresarial o profesional. No obstante, la reducción también se aplica:
- A la tesorería.
- A los activos representativos de la participación en fondos propios de una entidad y de la cesión de capitales a terceros cuyo precio de adquisición no supere el importe de los beneficios no distribuidos obtenidos por la entidad, siempre que dichos beneficios provengan de la realización de actividades económicas, con el límite del importe de los beneficios obtenidos tanto en el propio ejercicio como en los diez ejercicios anteriores.
Esta es una nota meramente informativa, elaborada por AEDAF (Asociación Española De Asesores Fiscales), para más información pueden ponerse en contacto con nosotros, y atenderemos todas las dudas y cuestiones que le puedan surgir.
Interasesores Abogados y Economistas