La revocación del NIF no debe entenderse como una sanción administrativa en sentido estricto, sino como una medida de control censal destinada a garantizar la transparencia del tráfico jurídico y prevenir el fraude fiscal. En este sentido, es la constatación administrativa de que una entidad ya no cumple con los requisitos que justificaron la asignación del NIF y, por ello, la Administración Tributaria procede a revocarlo.
Supuestos en los que procede revocar el NIF
La Administración Tributaria podrá acordar la revocación cuando se acredite alguna de las siguientes circunstancias:
➠ Inexistencia de actividad o domicilio falso: Cuando se comunique el desarrollo de actividades económicas inexistentes o se constate que la gestión administrativa y dirección de los negocios se realiza en un domicilio aparente o falso.
➠ Incumplimiento de obligaciones contables: Especialmente relevante es el incumplimiento durante cuatro ejercicios consecutivos de la obligación de depositar las cuentas anuales en el Registro Mercantil
➠ Sociedades «almacenadas»: Entidades constituidas por uno o varios fundadores que, en el plazo de tres meses desde la solicitud del NIF, no inicien la actividad económica ni los actos preparatorios, sin causa justificada.
➠ Capital social ficticio: Cuando se constate que un mismo capital ha servido para constituir una pluralidad de sociedades, deduciéndose que no se ha producido el desembolso mínimo exigido.
Consecuencias de la revocación
Las consecuencias pueden agruparse referidas a tres ámbitos:
➠ La revocación del NIF supone la pérdida de validez a efectos identificativos en el ámbito fiscal.
➠ Ámbito Bancario. Las entidades de crédito tienen prohibido realizar cargos o abonos en las cuentas o depósitos bancarios en los que consten como titulares o autorizados los titulares de números revocados. Esto supone, en la práctica, la «muerte civil» financiera de la entidad.
➠ Ámbito Notarial y Registral. Se impone un deber de abstención al Notario y un cierre registral casi absoluto. El registro público donde esté inscrita la entidad (normalmente el Registro Mercantil) extenderá una nota marginal indicando que no podrá realizarse inscripción alguna.
➠ Ámbito Tributario. La pérdida de validez del NIF impide la emisión de certificados de estar al corriente de obligaciones tributarias y conlleva la baja en registros especiales como el de Operadores Intracomunitarios (ROI) o el de Devolución Mensual (REDEME).
¿Cuándo es posible la rehabilitación del NIF?
La Administración tributaria puede rehabilitar el NIF si se acredita que ha desaparecido la causa que motivó la revocación. Los requisitos son:
- Acreditación de la desaparición de las causas: Si la causa fue el impago de deudas o la falta de presentación de declaraciones, estas deben regularizarse.
- Identificación de la titularidad real: Se debe comunicar quiénes ostentan la titularidad del capital y la identificación completa de sus representantes legales.
- Prueba de actividad económica: Debe aportarse documentación que acredite cuál es la actividad económica que la sociedad va a desarrollar.
- Subsanación en el Registro Mercantil: Si la causa fue la falta de depósito de cuentas, la rehabilitación solo será posible si se constata la subsanación de dicho incumplimiento ante el Tribunal de Instancia. Sección de lo Mercantil.
Problemática específica: sociedades en liquidación con activos
Un supuesto de especial complejidad es el de aquellas entidades que, estando inactivas y con el NIF revocado, poseen activos inmobiliarios que necesitan enajenar para poder satisfacer sus deudas y proceder a su extinción definitiva.
La problemática en este caso se centra en:
➠ Para rehabilitar el NIF de una entidad en liquidación, la AEAT exige aportar la escritura de disolución y liquidación, escritura que no es posible otorgar si existen deudas pendientes con terceros.
➠ Sin embargo, para pagar las deudas con terceros la sociedad debe vender los activos (ej. Inmuebles) y al tener el NIF revocado, el Notario tiene prohibido autorizar la escritura de venta del inmueble y el Registro de la Propiedad tiene prohibido inscribirla.
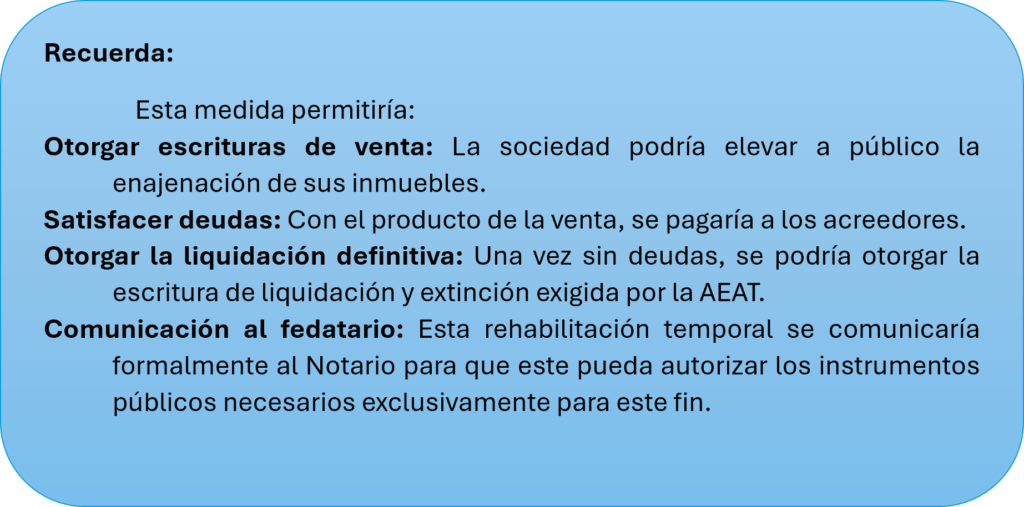
Recientemente, el Consejo de Defensa del Contribuyente ha publicado un informe poniendo de manifiesto esta situación en el que se propone una reforma de la normativa en vigor para crear una figura de rehabilitación limitada, es decir, una rehabilitación excepcional y temporal del NIF, por un periodo máximo de 6 meses, para realizar exclusivamente las operaciones necesarias para proceder a la liquidación de la sociedad, lo que exigiría la previa aportación de la escritura de disolución en la que conste expresamente el inicio de la fase de liquidación, el detalle de las operaciones a realizar para liquidar la empresa y la identificación de los participantes en ella.
Esta es una nota meramente informativa, elaborada por AEDAF (Asociación Española De Asesores Fiscales), para más información pueden ponerse en contacto con nosotros, y atenderemos todas las dudas y cuestiones que le puedan surgir.
Interasesores Abogados y Economistas