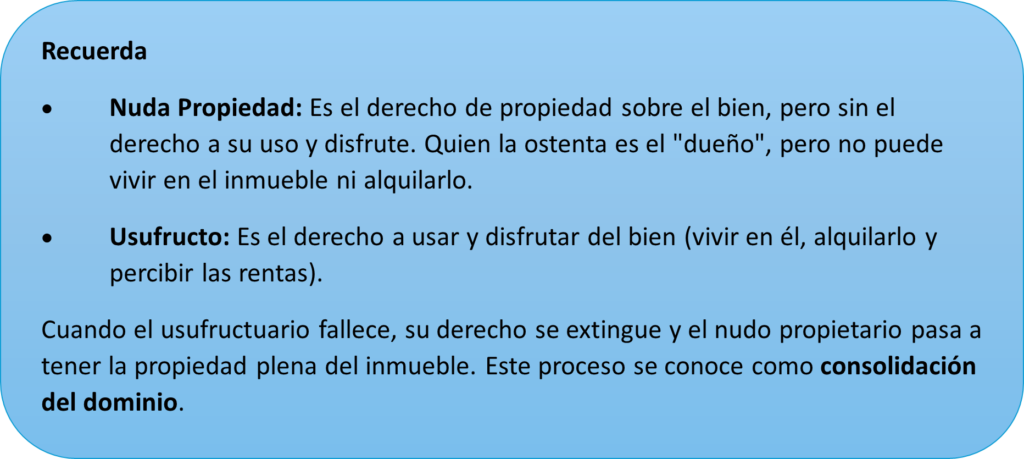
En la práctica habitual es muy frecuente que, al fallecer uno de los cónyuges, los hijos adquieran la nuda propiedad de determinados bienes y el cónyuge viudo reciba el usufructo, ya sea por disposición testamentaria o por aplicación de sus derechos legitimarios. El ejemplo típico es el de un inmueble que, tras la muerte del padre, queda atribuido en nuda propiedad a los hijos y en usufructo a la viuda. Posteriormente, al fallecer esta última, se produce la consolidación del dominio en favor de los nudos propietarios.
En el ámbito tributario, la cuestión es determinar en qué impuesto tributa esa consolidación y cómo debe liquidarse.
La respuesta no es única para todos los casos. Depende, sobre todo, del título por el que se adquirió inicialmente la nuda propiedad. En términos generales:
- Si la nuda propiedad se adquirió a título lucrativo (herencia o donación), la consolidación tributará en el Impuesto sobre Sucesiones y Donaciones (ISD);
- Si la nuda propiedad se adquirió a título oneroso, la consolidación se analizará en el ámbito del Impuesto sobre Transmisiones Patrimoniales Onerosas (ITP-TPO);
Por tanto, en el supuesto más habitual que nos ocupa —adquisición mortis causa de la nuda propiedad por los hijos y usufructo a favor del cónyuge viudo— la consolidación del dominio por fallecimiento del usufructuario se encuadra, con carácter general, en el ISD.
| Ejemplo:
2010 (Fallecimiento del padre): Un hijo hereda la nuda propiedad de un piso valorado en 300.000 €. La madre, de 75 años, hereda el usufructo vitalicio.
2026 (Fallecimiento de la madre): Se consolida el dominio. El piso ahora vale 450.000 €.
|
Impuesto sobre Transmisiones Patrimoniales Onerosas (TPO)
Este impuesto aplica cuando la nuda propiedad se adquirió en su día a través de una compraventa (título oneroso).
A diferencia del ISD, en el ámbito del ITP la normativa es distinta, ya que la liquidación por la consolidación se calcula de la siguiente manera:
- Base Imponible: Es el resultado de aplicar el porcentaje que representaba el usufructo en su día sobre el valor que tenga el bien en el momento de la consolidación.
- Tipo de Gravamen: Se aplica el tipo de gravamen del ITP que esté vigente en el momento de la consolidación.
Como se puede observar, el tratamiento es completamente diferente al del ISD, ya que aquí sí se tienen en cuenta tanto el valor actual del inmueble como la normativa fiscal vigente en el momento del fallecimiento del usufructuario.
Aun así, la idea es que existe una única adquisición y no dos adquisiciones (una primera de la nuda propiedad por compraventa y una segunda del usufructo) y así lo ha interpretado el Tribunal Supremo.
Impuesto sobre la Renta de las Personas Físicas (IRPF)
La consolidación del dominio por fallecimiento del usufructuario no genera una ganancia o pérdida patrimonial para el nudo propietario en el IRPF.
Sin embargo, la consolidación sí tiene un efecto muy importante de cara a una futura venta del inmueble, ya que el valor de adquisición que debe considerarse diferirá en función de si la nuda propiedad se adquirió a título oneroso o lucrativo.
Esta es una nota meramente informativa, elaborada por AEDAF (Asociación Española De Asesores Fiscales), para más información pueden ponerse en contacto con nosotros, y atenderemos todas las dudas y cuestiones que le puedan surgir.
Interasesores Abogados y Economistas