
El periodo medio de pago a proveedores (PMP) mide cuántos días tarda una empresa, de media, en pagar a sus proveedores desde que recibe el bien o el servicio. Es un indicador de disciplina financiera y de cumplimiento de la normativa de morosidad. Es un dato que debe incluirse de forma obligatoria en la memoria de sus cuentas anuales de muchas sociedades.
Qué es el periodo medio de pago y cómo se computa
El PMP se calcula ponderando:
- Las operaciones ya pagadas durante el ejercicio.
- Las operaciones que permanecen pendientes de pago al cierre.
El plazo se computa, como regla general, desde la fecha de recepción efectiva de las mercancías o de prestación del servicio. Solo cuando no existe una información fiable sobre ese momento puede utilizarse la fecha de recepción de la factura.
Desde cuándo es obligatorio informar el PMP
La obligación de informar el PMP en la memoria se introdujo por primera vez en la Disposición Adicional Tercera de la Ley 15/2010, de lucha contra la morosidad en las operaciones comerciales. Esa norma impuso a las sociedades mercantiles el deber de informar sobre sus plazos de pago y habilitó al ICAC para concretar la metodología.
Posteriormente, el ICAC desarrolló esta obligación mediante la Resolución de 29 de enero de 2016, que sigue siendo hoy la referencia técnica para el cálculo y presentación del PMP.
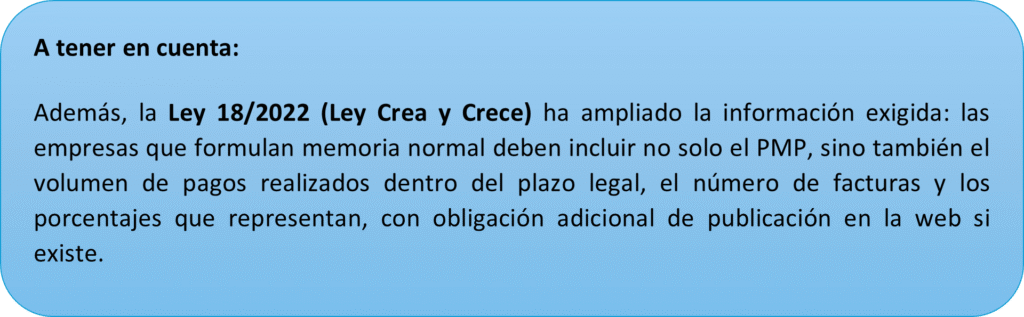
La tendencia es clara: más transparencia y menos margen para la morosidad encubierta.
Qué aclara exactamente la Consulta del ICAC
En 2025, el ICAC ha vuelto a pronunciarse sobre esta materia a través de la Consulta 3 del BOICAC nº 144/2025, aclarando varios errores habituales en la práctica
La consulta aborda tres cuestiones muy prácticas que suelen generar dudas en contabilidad.
- Facturas recibidas antes de prestar el servicio
El ICAC confirma que no deben incluirse en el cálculo del PMP las facturas recibidas de forma anticipada cuando todavía no se ha recibido el bien o el servicio.
Mientras no exista entrega o prestación efectiva, no hay operación comercial a efectos del PMP y, por tanto, no empieza a contarse ningún plazo de pago.
Esto evita inflar artificialmente los días de pago por simples anticipos administrativos o errores de facturación.
- Pagos realizados por anticipado
Aquí la respuesta es distinta: los pagos anticipados sí se incluyen en el cálculo, pero con un tratamiento especial.
Cuando una empresa paga antes de recibir el bien o el servicio, esa operación se incorpora al cálculo de las operaciones pagadas con signo negativo, porque el número de días resulta negativo (se paga antes de que nazca la obligación económica).
Contablemente es una solución lógica: refleja que la empresa no solo no retrasa el pago, sino que incluso se adelanta.
- Facturas rectificativas: qué importe debe tomarse
El ICAC aclara que el importe relevante para el cálculo del PMP no es necesariamente el que figure formalmente en la factura, sino el que represente la deuda real y efectiva con el proveedor.
Si una factura ha sido rectificada, debe utilizarse el importe corregido que refleje la obligación económica verdadera. El objetivo es que el PMP mida la realidad económica, no una cifra meramente documental.
Un matiz importante: explicación en la memoria
La consulta recuerda además que la empresa puede —y debe— incluir en la memoria cualquier información adicional que ayude a explicar circunstancias que distorsionen el PMP, como pagos extraordinarios, anticipos relevantes o operaciones atípicas.
El dato no debe presentarse de forma automática y sin contexto. Las cuentas bien explicadas evitan interpretaciones erróneas y problemas posteriores.
Conclusión práctica
El periodo medio de pago no es un simple número contable. Es un indicador de seriedad empresarial, cumplimiento normativo y calidad en la gestión financiera.
La Consulta del ICAC refuerza una idea de fondo muy clásica: el cálculo debe responder a la realidad económica, no a artificios formales.
Pagar a tiempo —y medirlo correctamente— sigue siendo una de las mejores cartas de presentación de una empresa.
Esta es una nota meramente informativa, elaborada por AEDAF (Asociación Española De Asesores Fiscales), para más información pueden ponerse en contacto con nosotros, y atenderemos todas las dudas y cuestiones que le puedan surgir.
Interasesores Abogados y Economistas