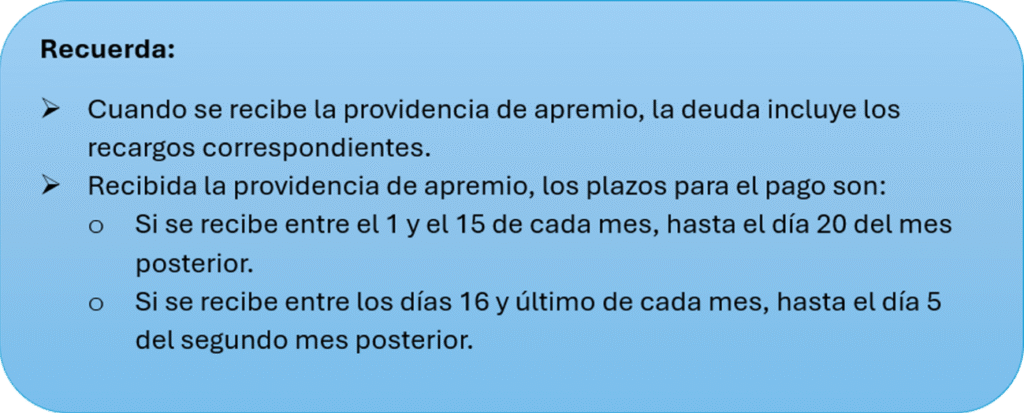
El impago de las deudas tributarias puede tener consecuencias nefastas. Cuando un deudor no paga la deuda en periodo voluntario, ni durante el plazo concedido con la notificación de la providencia de apremio recibida, que ya incorpora el correspondiente recargo, se inicia la fase de embargo. Esta es la forma que tiene Hacienda de cobrar las deudas tributarias ejecutando bienes de titularidad del deudor.
El embargo de bienes al obligado tributario debe intentar cubrir el importe de la deuda, los intereses de demora, los recargos y las costas del procedimiento de apremio, teniendo en cuenta que debe respetar el principio de proporcionalidad.
Ahora bien, ¿se puede embargar cualquier bien? No, hay determinados bien declarados inembargables, por lo que la AEAT no podrá disponer de ellos. Tampoco se embargarán los bienes respecto de los que se presuma que el coste de su realización pudiera exceder del importe que normalmente podría obtenerse en su enajenación.
Son bienes inembargables, entre otros, los siguientes:
- Los bienes que carezcan, por sí solos, de contenido patrimonial.
- Los bienes y cantidades declarados inembargables por Tratados ratificados por España.
- Los bienes expresamente declarados inembargables por alguna disposición legal.
- El mobiliario y el menaje de la casa, así como las ropas del ejecutado y de su familia, en lo que no pueda considerarse superfluo, así como alimentos, combustibles y otros que resulten imprescindibles.
- Los libros e instrumentos necesarios para el ejercicio de la profesión, arte u oficio.
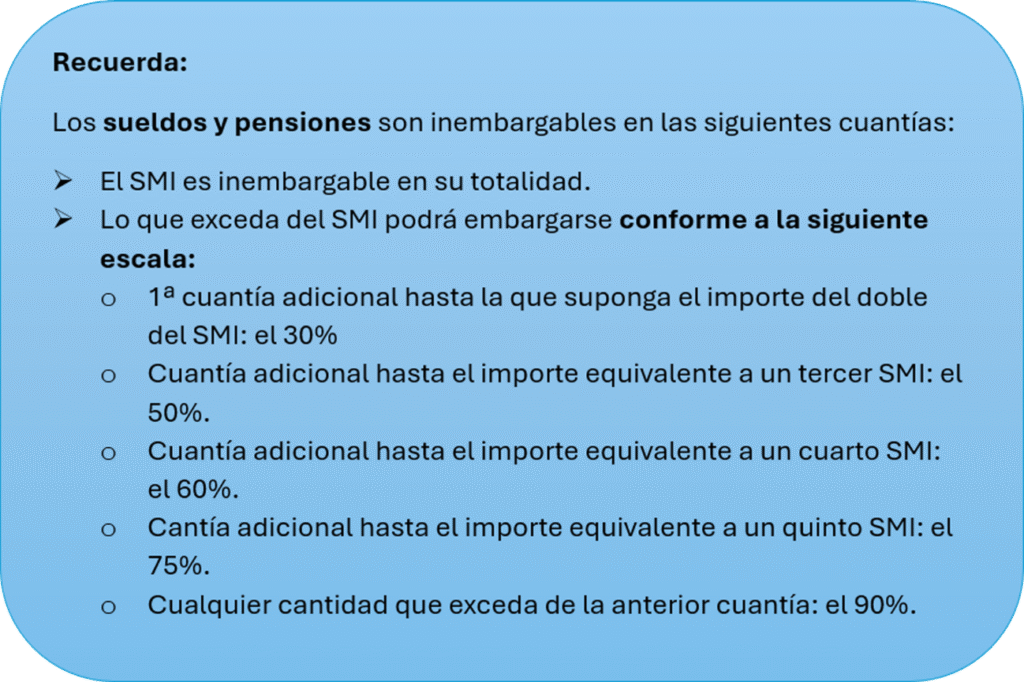
- El salario, sueldo, pensión, retribución o su equivalente, que no exceda de determinadas cuantías.
Primero se embargarán los bienes del obligado teniendo en cuenta la mayor facilidad de su enajenación y la menor onerosidad de ésta para el obligado.
El orden de los bienes a embargar (salvo que la Administración o el obligado establezcan otro) es el siguiente:
- Dinero efectivo o en cuentas abiertas en entidades de crédito.
- Créditos, efectos, valores y derechos realizables en el acto o a corto plazo.
- Sueldos, salarios y pensiones.
- Bienes inmuebles.
- Intereses, rentas y frutos de toda especie.
- Establecimientos mercantiles o industriales.
- Metales preciosos, piedras finas, joyería, orfebrería y antigüedades.
- Bienes muebles y semovientes.
- Créditos, efectos, valores y derechos realizables a largo plazo.
Además, se embargan en último lugar los bienes para cuya traba sea necesaria la entrada en el domicilio del obligado tributario.
¿Qué ocurre con los sueldos y pensiones ingresados en cuentas corrientes y cómo se ha venido interpretando por la Administración Tributaria cuál es la cuantía inembargable?
Para evitar que el sueldo, salario o pensión ingresado en una cuenta bancaria pueda ser embargado en su totalidad, la norma tributaria establece que las cuantías declaradas inembargables conserven dicha condición aun cuando hayan sido abonadas en una cuenta cuyo saldo sea objeto de embargo.
Ahora bien, la Administración ha venido interpretando durante años que los saldos no consumidos en el plazo de un mes constituían ahorro y lo calificaban como plenamente embargables por haber supuestamente- perdido su naturaleza originaria. Esta interpretación ha sido sostenida por el propio TEAC, que venía considerando embargable todo importe distinto al correspondiente al último ingreso mensual identificado como pensión o salario.
Sin embargo, una reciente resolución del TEAC modifica el criterio mantenido hasta el momento relativa a la «transformación» en «ahorro» si no se gasta antes de que se ingrese o abone en la cuenta la siguiente mensualidad, estableciendo que, en caso de abonarse el sueldo, salario o pensión en cuenta corriente, el saldo correspondiente al importe inembargable en ningún caso puede considerarse como «ahorro».
Hay que tener en cuenta que, en virtud del principio de distribución de la carga probatoria, corresponde al obligado tributario probar que todos los ingresos que se abonan en la cuenta cuyo saldo sea objeto de embargo proceden exclusivamente de un sueldo, salario o pensión de carácter inembargable.
Esta es una nota meramente informativa, elaborada por AEDAF (Asociación Española De Asesores Fiscales), para más información pueden ponerse en contacto con nosotros, y atenderemos todas las dudas y cuestiones que le puedan surgir.
Interasesores Abogados y Economistas