Cuando un hijo empieza a trabajar en el negocio familiar y se acuerda su retribución por su trabajo conviene definir qué funciones va a desempeñar, en qué consistirá esa retribución y quién es el titular de la actividad, ya que de ello dependerá tanto la tributación de las cantidades que perciba como la posibilidad de deducirlas como gasto. En este último aspecto, las reglas serán distintas según el negocio lo ejerza directamente uno de los progenitores o esté organizado a través de una sociedad.
SI EL NEGOCIO ESTÁ A NOMBRE DE UNO DE LOS PROGENITORES
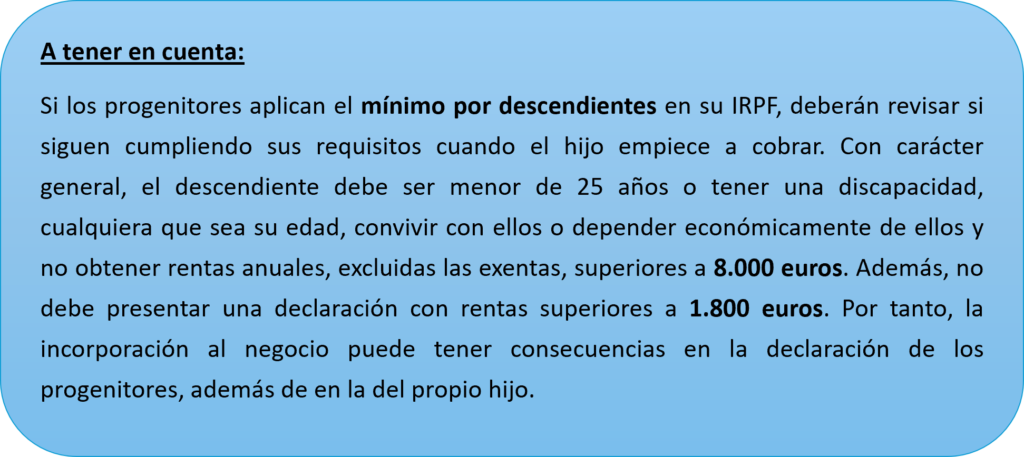
Si el progenitor ejerce la actividad como empresario individual, el tratamiento fiscal de los pagos al hijo dependerá, en primer lugar, de su edad y del método por el que se determine el rendimiento del negocio. Las siguientes reglas sobre la deducción del sueldo y las cuotas corresponden a la estimación directa, tanto en su modalidad normal como en la simplificada, de acuerdo con el artículo 30.1 de la Ley del IRPF.
Hijo mayor de edad: ¿cuándo pueden deducirse el sueldo y las cuotas?
La Dirección General de Tributos (DGT) examina este supuesto en la consulta V3075-20, de 14 de octubre de 2020, relativa a un hijo mayor de edad que trabaja durante las vacaciones en el café bar de su padre. Según la DGT, en estos casos se aplican los requisitos generales de deducción del gasto, pues el artículo 28.1 de la Ley del IRPF remite a las normas del Impuesto sobre Sociedades (IS) para determinar el rendimiento neto de la actividad. Por ello, el titular deberá poder acreditar lo siguiente:
- Trabajo efectivo y relación con la actividad. El hijo debe realizar las tareas por las que se le retribuye, de modo que el gasto esté vinculado a la actividad económica.
- Justificación y registro. Las cantidades satisfechas deben poder acreditarse y figurar en la contabilidad o en los libros registro que corresponda llevar al titular.
- Imputación temporal. El gasto debe atribuirse al período que proceda conforme a las reglas fiscales aplicables, entre ellas las previstas en el artículo 11 de la Ley del IS.
Si se cumplen estos requisitos, la DGT admite la deducción tanto del sueldo como de las cuotas del Régimen General o, en su caso, del RETA satisfechas en relación con ese trabajo. De ahí que convenga conservar la documentación de las funciones desempeñadas, la retribución acordada, los pagos y las cotizaciones que haya soportado el titular.
Ahora bien, para que el progenitor pueda deducir las cuotas del RETA del hijo que decida satisfacer, estas deben estar instrumentadas contractualmente como retribución en especie para el hijo, con su reflejo en la nómina o retribución pactada y el correspondiente ingreso a cuenta. Si el progenitor las paga directamente sin dicho reflejo, la AEAT podrá rechazar la deducción del gasto por considerarlo una liberalidad, ya que se trataría del pago de una deuda ajena: el sujeto pasivo del RETA es, a título personal, el hijo.
¿Y si el hijo es menor de edad?
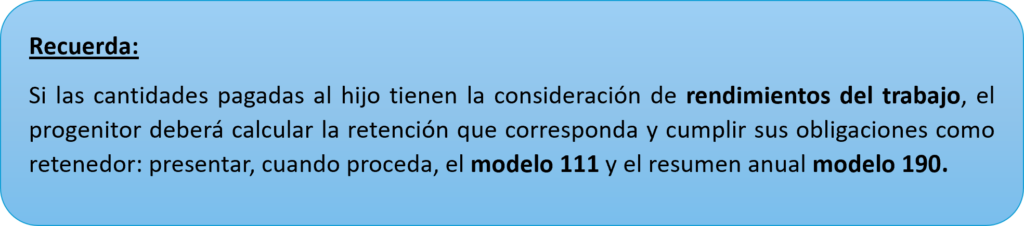
Aquí sí existe una regla específica, recogida en el artículo 30.2. 2.ª de la Ley del IRPF. Para deducir la retribución, el titular deberá acreditar que el hijo convive con él, trabaja habitualmente y con continuidad en la actividad, que existe el oportuno contrato laboral y que está afiliado al régimen correspondiente de la Seguridad Social. Además, la cantidad pactada no podrá superar la de mercado para su cualificación y el trabajo realizado, pues el exceso no será deducible. Cuando se cumplan estas condiciones, las cantidades deducidas por el progenitor tendrán la consideración de rendimientos del trabajo para el hijo.
SI EL NEGOCIO PERTENECE A UNA SOCIEDAD
En este supuesto será la sociedad quien pague al hijo y quien, si se cumplen los requisitos legales, deduzca la retribución en el IS. Para ello habrá que acreditar que el gasto responde al trabajo que efectivamente presta a la empresa, que está justificado y contabilizado y que se imputa al ejercicio que corresponde, conforme a los artículos 10.3 y 11 de la Ley del IS.
Además, cuando exista vinculación entre el hijo y la sociedad, la retribución deberá valorarse a precio de mercado, es decir, atendiendo a lo que se habría pactado entre personas independientes en circunstancias comparables. El artículo 18 de la Ley del IS incluye entre los posibles supuestos de vinculación la relación de la entidad con los descendientes de sus socios o administradores. Así, cuando la vinculación derive de la condición de socio, su participación deberá alcanzar al menos el 25 %.
La consulta V2018-21, de 6 de julio de 2021, analiza el caso de un hijo mayor de edad que trabaja en una sociedad participada por sus padres. La DGT admite que su retribución sea deducible si responde al trabajo efectivamente prestado, cumple los requisitos fiscales del gasto y se valora a mercado. Para que la sociedad pueda deducir las cuotas del RETA del hijo que decida satisfacer, es necesario que dicho pago esté expresamente pactado en el contrato de trabajo o acuerdo retributivo y se declare en su IRPF. Como advirtió el TEAR de Madrid, en su resolución de 18 de noviembre de 2025, el pago directo de estas cuotas por la empresa sin su debida consideración como ingreso del trabajo para el perceptor determina la no deducibilidad del gasto en el Impuesto sobre Sociedades de la entidad, al calificarse como una mera liberalidad.
¿QUÉ OCURRE SI EL PROGENITOR TRIBUTA POR MÓDULOS?
Cuando el progenitor tributa en estimación objetiva, la incorporación del hijo puede influir en el cálculo del rendimiento de la actividad, ya que entre los módulos aplicables puede figurar el personal que trabaja en el negocio. Para saber cómo debe computarse, hay que atender a las reglas de la orden de módulos correspondiente al ejercicio.
La consulta V0518-25, de 28 de marzo de 2025, examina precisamente el caso de un empresario que tributa por módulos y cuyo hijo mayor de edad trabaja con él como autónomo colaborador. La DGT concluye que, a efectos del cálculo por módulos, el progenitor se computa como personal no asalariado y el hijo como personal asalariado. Esta consideración se fundamenta en que cualquier persona que trabaje en la actividad, salvo el empresario titular, se considera asalariada. Además, las cantidades que este percibe constituyen rendimientos del trabajo en su IRPF, dado que no ejerce una actividad económica por cuenta propia.
Esta es una nota meramente informativa, elaborada por AEDAF (Asociación Española De Asesores Fiscales), para más información pueden ponerse en contacto con nosotros, y atenderemos todas las dudas y cuestiones que le puedan surgir.
Interasesores Abogados y Economistas